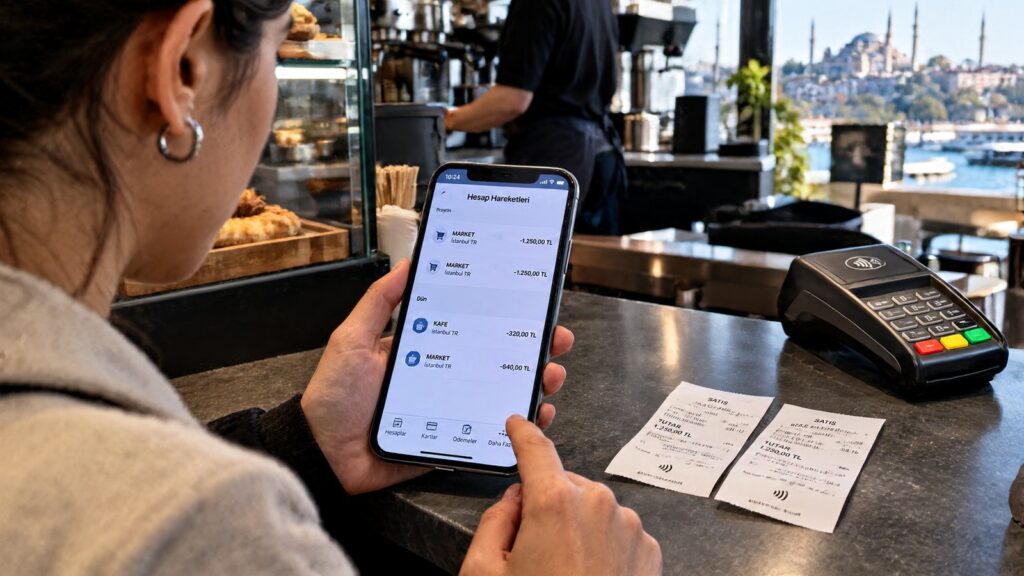
Un cobro duplicado con tarjeta en Turquía suele descubrirse al revisar la aplicación bancaria después de pagar en un restaurante, una tienda, un hotel, una gasolinera o un taxi. Si aparecen dos movimientos por el mismo importe y en el mismo comercio, el primer paso es documentarlos antes de borrar notificaciones, tirar recibos o abandonar el establecimiento. La reclamación resulta mucho más sencilla cuando se puede demostrar qué se compró, cuánto se pagó y qué dos cargos aparecen en la cuenta.
El Banco de España recomienda conservar el justificante, revisar el importe y hablar con el vendedor cuando se ha cobrado de más. Para preparar el viaje puedes consultar también nuestra guía sobre pagar con tarjeta en Turquía.
Cobro duplicado con tarjeta en Turquía: las pruebas que conviene guardar
No hace falta reunir un expediente complicado. Lo útil es conservar el ticket o factura, los dos justificantes del terminal si existen, una captura de los movimientos de la app bancaria y cualquier mensaje del comercio. Si la compra fue en un hotel o restaurante, añade la cuenta detallada; si fue un taxi, guarda el recibo o la información de la aplicación utilizada. También ayuda anotar la hora aproximada y la dirección del establecimiento.
- Ticket o factura: acredita el importe real de la compra.
- Extracto o captura bancaria: muestra los dos movimientos y su estado.
- Recibos del TPV: permiten comparar hora, comercio e importe.
- Conversación con el comercio: guarda correo, mensaje o justificante de cualquier devolución prometida.
Una operación con tarjeta pasa por varios participantes. El Banco de España describe el esquema habitual: titular, banco emisor, comercio y entidad que presta al comercio el servicio de aceptación. Esa cadena explica por qué el comercio puede corregir un error en caja y, al mismo tiempo, por qué la disputa formal sobre el movimiento se gestiona con la entidad que emitió la tarjeta.
Primero comprueba si hay dos cargos reales o una autorización pendiente
Antes de abrir una reclamación, mira cómo aparece cada movimiento en la aplicación del banco. En ocasiones una operación figura como autorización o movimiento pendiente y puede desaparecer después de que el comercio envíe la liquidación definitiva. Las reglas públicas de Visa contemplan reversiones cuando una transacción no se completa o cuando hay que corregir una autorización previa. Si los dos movimientos ya aparecen contabilizados, o el banco confirma que son dos operaciones distintas, el caso se parece mucho más a un duplicado real. Si uno sigue pendiente, pregunta al emisor qué estado tiene y cuándo puede darse por liberada o consolidada esa autorización; una captura provisional, por sí sola, no demuestra que se hayan asentado dos cargos. Esa comprobación evita registrar como cobro duplicado con tarjeta en Turquía una autorización que todavía no se ha convertido en cargo definitivo.
La reclamación empieza en el comercio
Si sigues en el establecimiento, enseña los dos movimientos y pide que revisen el terminal y el cierre de caja. Visa incluye entre los supuestos de disputa el cobro doble por error y recomienda contactar primero con el comercio. Si reconocen el fallo, pide un justificante de anulación o devolución. En un cobro duplicado con tarjeta en Turquía, una corrección inmediata del comercio suele ser la salida más directa.
No entregues la tarjeta ni el PIN para que el establecimiento “compruebe” la operación. Basta con enseñar los movimientos, el recibo y, si es necesario, los últimos dígitos visibles de la tarjeta en el justificante. Si el comercio promete devolver el dinero, pide una prueba escrita o un recibo de devolución. Es especialmente útil cuando vas a dejar Turquía antes de que el abono aparezca.
Si el comercio no lo resuelve, reclama al banco que emitió la tarjeta
Si el comercio no corrige el problema, contacta con tu banco emisor, no con el banco turco que gestiona el terminal. Describe que se trata de un cobro duplicado con tarjeta en Turquía, indica fecha, importe y nombre del establecimiento, y adjunta los justificantes. El Banco de España señala que, ante un pago incorrecto o ejecutado de forma indebida, la entidad debe poder acreditar cómo fue autenticado, registrado y contabilizado. El procedimiento exacto depende del banco y de la red de la tarjeta. El mecanismo suele conocerse como chargeback o disputa de compra. Which? explica que la reclamación se presenta al proveedor de la tarjeta, que a su vez intenta recuperar el importe frente al banco del comercio. No es un reembolso automático; cuanto más clara sea la documentación, menos dudas habrá sobre que existió una sola compra y dos cargos.
Si tu tarjeta fue emitida en España y el problema termina convirtiéndose en una reclamación contra el banco, el Banco de España exige reclamar primero ante el servicio de atención al cliente de la entidad. En reclamaciones relacionadas con servicios de pago, su guía fija un plazo de 15 días hábiles antes de poder acudir al Banco de España si no hay respuesta satisfactoria. Para tarjetas emitidas en otro país debes seguir el procedimiento del emisor correspondiente.
Reclamación cuando la tarjeta fue emitida por un banco turco
Si la tarjeta pertenece a un banco turco, cambia el canal de reclamación. La BDDK indica que los bancos deben responder de forma motivada a las reclamaciones y objeciones de titulares de tarjetas dentro de veinte días. La Türkiye Bankalar Birliği recoge el mismo plazo específico para asuntos de tarjetas. Para un cobro duplicado con tarjeta en Turquía emitida por una entidad local, ese plazo es la referencia del canal bancario turco.
Si la controversia es directamente con el comercio turco y no se resuelve, también existe la vía de protección del consumidor. El Ministerio de Comercio de Turquía señala que en 2026 las controversias inferiores a 186.000 liras pueden presentarse ante los comités arbitrales de consumidores; para extranjeros, el formulario admite número de pasaporte o de identidad de extranjero. Un turista no necesita empezar por esta vía para un duplicado sencillo, pero puede servir si el conflicto con el comercio continúa.
No confundas un duplicado con un pago que no reconoces
Un cargo duplicado parte de una compra que sí reconoces: pagaste una vez y aparecen dos movimientos. Si no reconoces ninguna de las operaciones, el problema cambia y puede ser un uso no autorizado de la tarjeta. La guía del Banco de España sobre pagos no autorizados trata ese supuesto por separado y recomienda avisar a la entidad cuanto antes. Esta distinción evita plantear mal la incidencia: en un cobro duplicado con tarjeta en Turquía el argumento es que existe una sola compra o servicio y dos cargos equivalentes; en un uso fraudulento, el titular sostiene que no autorizó la operación. El banco puede pedir documentación distinta en cada caso y también adoptar medidas de seguridad diferentes sobre la tarjeta.
Una secuencia sencilla para no perder pruebas durante el viaje
Si detectas el duplicado mientras sigues en Turquía, haz la captura, guarda el ticket y deja constancia de la conversación con el comercio. Si no hay solución, abre la incidencia con tu banco desde la aplicación o por teléfono. No hace falta esperar a volver a España si el emisor permite iniciar el expediente desde el extranjero. Abrir pronto el expediente de cobro duplicado con tarjeta en Turquía también reduce el riesgo de perder tickets o datos del establecimiento.
Para reducir problemas de este tipo, revisa el importe del terminal antes de acercar la tarjeta y conserva el justificante al menos hasta ver el movimiento definitivo. Nuestra guía de dinero, tarjetas y cajeros en Turquía reúne otras precauciones prácticas. En compras de mayor importe también puede ser útil guardar factura y documentación del establecimiento; en nuestra guía de compras y Tax Free en Turquía explicamos qué papeles suelen acompañar ese tipo de gasto.
La secuencia es corta: una compra, dos cargos, pruebas claras y reclamación documentada. En un cobro duplicado con tarjeta en Turquía, ese orden ayuda a separar un error de procesamiento de una operación pendiente o de un uso no autorizado.
Preguntas frecuentes
¿Qué hago si veo dos cargos iguales después de pagar en Turquía?
Guarda el ticket, comprueba el estado de ambos movimientos y habla primero con el comercio. Si los dos cargos están contabilizados y no se corrige el error, abre una reclamación con el banco que emitió tu tarjeta.
¿Debo reclamar al banco turco del comercio o a mi propio banco?
La disputa del cargo se presenta normalmente ante el banco que emitió tu tarjeta. El comercio y su entidad adquirente pueden corregir el error, pero tu emisor es quien gestiona contigo la reclamación sobre el movimiento.
¿Sirve una captura de pantalla como prueba?
Ayuda, pero es mejor acompañarla con el ticket o factura, los recibos del TPV si existen y cualquier mensaje del comercio. El banco puede pedir información adicional durante la investigación.
¿Un cargo duplicado es lo mismo que un pago no autorizado?
No. En un duplicado reconoces la compra pero aparecen dos cargos. En un pago no autorizado no reconoces la operación, por lo que debes avisar al banco cuanto antes y seguir el procedimiento de seguridad de la tarjeta.
Fuentes
- Banco de España — Los problemas más habituales con una tarjeta Consultado: 2026-10-24
- Banco de España — ¿Qué hay detrás de un pago con tarjeta? Consultado: 2026-10-24
- Visa — Visa Core Rules and Visa Product and Service Rules Consultado: 2026-10-24
- Visa — Purchase disputes – chargeback Consultado: 2026-10-24
- Banco de España — Qué debes hacer si detectas en tu cuenta un pago que no reconoces Consultado: 2026-10-24
- Which? — How do I use chargeback? Consultado: 2026-10-24
- Banco de España — Cómo realizar una reclamación Consultado: 2026-10-24
- BDDK — Preguntas frecuentes sobre tarjetas Consultado: 2026-10-24
- Türkiye Bankalar Birliği — Sıkça Sorulan Sorular Consultado: 2026-10-24
- T.C. Ticaret Bakanlığı — Tüketici Hakem Heyetlerine İlişkin Bilgilendirme Metni Consultado: 2026-10-24
- Banco de España — Pagos con tu tarjeta que tú no has autorizado Consultado: 2026-10-24