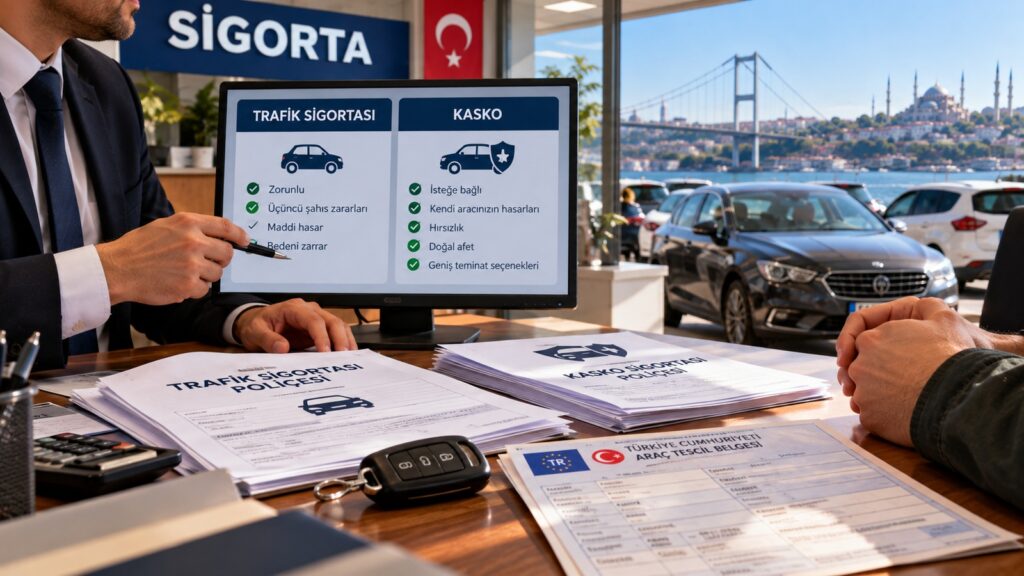
El seguro de coche en Turquía combina dos protecciones muy diferentes. La primera es el seguro obligatorio de responsabilidad civil, exigido para los vehículos matriculados y destinado a cubrir los daños que el vehículo cause a terceros dentro de los límites legales. La segunda es una cobertura voluntaria para proteger el propio coche frente a riesgos como choque, vuelco, incendio o robo, según las condiciones contratadas. La regulación oficial de la autoridad supervisora turca define el seguro obligatorio como la cobertura de la responsabilidad jurídica del titular frente a terceros. La diferencia afecta directamente a cualquier extranjero que compre un vehículo en Turquía. El seguro obligatorio permite cumplir el requisito legal y responde frente a determinados daños ajenos; la cobertura voluntaria protege el patrimonio del propietario cuando su propio coche resulta dañado. Una comparación actualizada de Sigortam.net también separa ambas funciones y explica que la póliza obligatoria se centra en los daños causados a terceros, mientras que la cobertura voluntaria se ocupa del vehículo asegurado.
Si vas a conducir un coche alquilado en lugar de comprarlo, revisa nuestra guía para alquilar un coche en Turquía con permiso español. Si eres residente y el vehículo quedará a tu nombre, conviene mantener actualizados también los datos asociados a tu permiso de residencia en Turquía.
¿Qué cubre el seguro de coche en Turquía y qué parte es obligatoria?
La parte obligatoria del seguro de coche en Turquía es un seguro de responsabilidad civil. Las condiciones generales oficiales lo vinculan a la responsabilidad del titular por daños producidos a terceros en un accidente de tráfico. Entre los conceptos cubiertos aparecen daños materiales, gastos sanitarios, incapacidad permanente y fallecimiento, siempre dentro de los límites vigentes para el tipo de vehículo.
La póliza voluntaria funciona de forma distinta: protege el propio automóvil frente a los riesgos especificados en el contrato. La cobertura exacta depende del producto elegido, las cláusulas adicionales, las franquicias y las exclusiones. Por eso dos pólizas con nombres comerciales parecidos pueden ofrecer protecciones distintas. En la práctica, comparar un seguro de coche en Turquía exige leer ambos niveles por separado.
¿Cuáles son los límites del seguro obligatorio en 2026?
Para el periodo comprendido entre el 1 de enero y el 31 de diciembre de 2026, la autoridad supervisora turca publica los límites oficiales por grupo de vehículo. En los vehículos destinados al transporte de personas, el límite material es de 400.000 liras por vehículo y 800.000 liras por accidente. Para gastos sanitarios, incapacidad y fallecimiento, el límite publicado es de 3,6 millones de liras por persona y 18 millones por accidente.
Esos límites no son el precio de la póliza. Son las cantidades máximas de cobertura legal aplicables a las categorías indicadas. El importe que paga el propietario depende de la tarifa, la clase del vehículo, el historial de siniestralidad y otras variables reguladas o utilizadas por la aseguradora.
¿El seguro obligatorio paga los daños de tu propio coche?
La finalidad de la cobertura obligatoria es responder frente a terceros. La definición oficial incluida en las condiciones generales de responsabilidad civil de vehículos se refiere a las pérdidas materiales y personales sufridas por terceros como consecuencia del uso del vehículo asegurado.
Si el propietario provoca una colisión y su propio coche queda dañado, la reparación de ese vehículo no pasa automáticamente al seguro obligatorio. Para proteger el automóvil propio se necesita una póliza voluntaria que incluya el riesgo concreto que ha producido el daño.
¿Qué cubre una póliza voluntaria a todo riesgo?
La cobertura propia del vehículo depende del contrato.
Las condiciones generales del seguro voluntario de automóviles incluyen como riesgos básicos, según el producto contratado, colisión con vehículos u objetos, vuelco, caída, incendio y robo o intento de robo del vehículo o de sus piezas. La cobertura se aplica al automóvil asegurado y no sustituye el seguro obligatorio de responsabilidad civil.
Las pólizas pueden añadir otros riesgos mediante cláusulas específicas: fenómenos naturales, daños por animales, rotura de cristales, asistencia, vehículo de sustitución o responsabilidad civil voluntaria, entre otros. La inclusión real debe comprobarse en las condiciones particulares.
¿Todas las pólizas voluntarias ofrecen la misma cobertura?
No. La clasificación sectorial recogida por la Asociación de Seguros de Turquía distingue cuatro niveles: cobertura limitada, cobertura estándar, cobertura ampliada y cobertura integral. La cobertura limitada protege solo una parte de los grupos de riesgo; la estándar cubre los grupos básicos; la ampliada añade algunos riesgos contratables; y la integral incorpora todos los riesgos adicionales previstos por las condiciones generales.
El nombre comercial de una póliza no basta para comparar. Hay que revisar las condiciones particulares y confirmar qué riesgos están incluidos, qué importes máximos se aplican, si existe franquicia y en qué situaciones la aseguradora puede reducir o rechazar una indemnización.
¿El seguro voluntario es obligatorio al comprar un coche?
No. La protección obligatoria es la responsabilidad civil establecida por la legislación de tráfico. La cobertura voluntaria del propio vehículo se contrata por decisión del propietario, aunque puede ser exigida contractualmente por una entidad financiera cuando el coche está financiado o sujeto a determinadas garantías. Para un propietario que acaba de adquirir un vehículo, separar ambas capas evita confusiones: el seguro de coche en Turquía obligatorio permite circular cumpliendo la exigencia legal; la póliza voluntaria protege el valor del coche según las condiciones elegidas.
¿Cómo se calcula el precio del seguro obligatorio?
La prima y los límites de cobertura son conceptos distintos.
El seguro obligatorio utiliza un sistema regulado de tarifas y niveles vinculados al historial del asegurado. La autoridad supervisora publica durante 2026 circulares sobre las primas del seguro obligatorio que modifican los parámetros de aplicación. Por esa razón, una tarifa vista meses antes puede haber quedado desactualizada.
La prima concreta puede variar por grupo de vehículo, provincia de matriculación, nivel de bonificación o penalización y antecedentes de siniestros. Para obtener un precio útil hay que pedir una oferta con los datos reales del vehículo y del propietario. Por eso el precio de un seguro de coche en Turquía solo es comparable cuando las coberturas y el perfil del titular son equivalentes.
¿Ser extranjero encarece automáticamente la póliza?
La nacionalidad por sí sola no permite calcular el precio de una póliza. Las aseguradoras necesitan identificar correctamente al propietario, el vehículo y el historial aplicable. Un extranjero recién llegado puede tener menos historial utilizable en los sistemas turcos, lo que puede afectar a la oferta disponible, pero la prima final debe consultarse con los datos concretos del expediente.
Si una compañía no puede localizar correctamente al titular por el número utilizado en la matriculación, conviene corregir primero la identificación registral antes de contratar o renovar. Una discrepancia entre póliza y registro del vehículo puede complicar después una reclamación.
¿Qué ocurre con el seguro al comprar un coche usado?
El cambio de titular exige coordinar también la cobertura.
En una compraventa, el nuevo propietario debe asegurarse de que el vehículo dispone de la cobertura obligatoria exigida para la nueva titularidad. La póliza vinculada al vendedor no debe tratarse como una protección permanente del comprador después de la transferencia.
Antes de cerrar la operación conviene pedir una oferta a nombre del nuevo titular y coordinar la entrada en vigor con la transferencia del vehículo. Esto evita recibir las llaves sin una cobertura válida para circular. Ese paso evita que el seguro de coche en Turquía quede sin continuidad justo después del cambio de titular.
¿Cómo comprobar si una póliza está vigente?
El Centro de Información y Supervisión de Seguros ofrece consultas de pólizas y datos del vehículo. Su servicio informa de que las consultas de pólizas son gratuitas y permite acceder además a información sobre historial de daños y aseguramiento mediante sus productos de consulta. Para una compra de segunda mano, verificar el seguro no sustituye la revisión jurídica y técnica del vehículo, pero ayuda a comprobar que los datos de matrícula y póliza coinciden antes de asumir la titularidad.
¿Qué conviene revisar antes de contratar una cobertura voluntaria?
- Valor asegurado y método utilizado para calcular una pérdida total.
- Riesgos básicos incluidos y riesgos que requieren una cláusula adicional.
- Existencia y cuantía de franquicias.
- Condiciones para robo, intento de robo y pérdida de llaves.
- Cobertura de fenómenos naturales, inundación, granizo o terremoto.
- Red de talleres y reglas sobre piezas originales o equivalentes.
- Vehículo de sustitución y asistencia en carretera.
- Responsabilidad civil voluntaria añadida por encima de los límites obligatorios.
- Ámbito territorial si vas a conducir fuera de Turquía.
¿Qué exclusiones merecen especial atención?
Las condiciones generales y particulares pueden excluir daños producidos fuera de los riesgos contratados, determinadas conductas del conductor o situaciones en las que se incumplen obligaciones de comunicación. También pueden existir franquicias, límites por accesorio y procedimientos específicos para declarar un siniestro. Leer únicamente el resumen comercial puede ocultar esas diferencias. La póliza, las condiciones generales y las condiciones particulares forman el conjunto que determina si un daño concreto será indemnizado. En un seguro de coche en Turquía, las exclusiones pesan tanto como la lista de coberturas.
¿Qué hacer después de un accidente?
Primero hay que atender la seguridad de las personas y seguir el procedimiento de comunicación del accidente. Cuando corresponda, deben conservarse fotografías, datos de los vehículos, documentación del conductor y el parte del siniestro. La aseguradora debe recibir la notificación dentro de los plazos y canales previstos por la póliza.
El historial de daños que posteriormente aparece en los sistemas de información de seguros se alimenta de registros comunicados por compañías y de documentos de siniestro. Por eso conviene guardar también la documentación propia de cada accidente y reparación.
¿Cuál elegir si el coche es antiguo o tiene poco valor?
La decisión depende de la relación entre prima, valor del vehículo y capacidad del propietario para asumir una reparación o pérdida total. Un coche de bajo valor puede hacer menos atractiva una cobertura integral, mientras que una póliza limitada puede seguir resultando útil para determinados riesgos. La comparación debe hacerse sobre importes reales y coberturas equivalentes. Una póliza más barata puede tener franquicias superiores, menos riesgos cubiertos o límites más bajos en servicios adicionales.
¿Cuál es la diferencia práctica entre los dos seguros?
La forma más sencilla de entender el seguro de coche en Turquía es separar a quién protege cada póliza. La cobertura obligatoria responde frente a determinados daños de terceros hasta los límites legales. La cobertura voluntaria protege el propio vehículo frente a los riesgos incluidos en el contrato.
Muchos propietarios contratan ambas porque resuelven problemas distintos. Una no reemplaza a la otra: el seguro obligatorio cumple la responsabilidad legal frente a terceros y la póliza voluntaria gestiona el riesgo económico sobre el automóvil del propietario. Esa combinación es habitual cuando se busca un seguro de coche en Turquía que cubra tanto la responsabilidad legal como el valor del automóvil.
Preguntas frecuentes
¿Qué seguro de coche es obligatorio en Turquía?
Es obligatorio el seguro de responsabilidad civil de vehículos, destinado a cubrir determinados daños materiales y personales causados a terceros dentro de los límites legales.
¿El seguro obligatorio cubre los daños de mi propio coche?
Como regla general, no. Para proteger el propio vehículo frente a choque, incendio, robo u otros riesgos se necesita una cobertura voluntaria que los incluya.
¿La cobertura a todo riesgo es obligatoria?
No. Es una protección voluntaria del vehículo, aunque una entidad financiera puede exigirla contractualmente si el coche está financiado.
¿Cuáles son los límites del seguro obligatorio en 2026?
Para vehículos destinados al transporte de personas, la autoridad supervisora publica 400.000 liras por vehículo y 800.000 por accidente para daños materiales, además de 3,6 millones por persona y 18 millones por accidente para determinados daños personales.
¿Puedo comprobar por internet si una póliza está vigente?
Sí. El Centro de Información y Supervisión de Seguros ofrece servicios de consulta de pólizas y señala que las consultas de pólizas son gratuitas.
Fuentes
- Autoridad de Supervisión de Seguros y Pensiones Privadas de Turquía — Límites del seguro obligatorio de responsabilidad civil para 2026 Consultado: 2026-10-09
- Autoridad de Supervisión de Seguros y Pensiones Privadas de Turquía — Condiciones generales del seguro obligatorio de responsabilidad civil de vehículos Consultado: 2026-10-09
- Autoridad de Supervisión de Seguros y Pensiones Privadas de Turquía — Circulares y normativa sectorial de 2026 Consultado: 2026-10-09
- Asociación de Seguros de Turquía — Preguntas frecuentes sobre seguros de vehículos Consultado: 2026-10-09
- Asociación de Seguros de Turquía — Condiciones generales del seguro voluntario de automóviles Consultado: 2026-10-09
- Centro de Información y Supervisión de Seguros — Consulta web de pólizas e historial del vehículo Consultado: 2026-10-09
- Sigortam.net — Diferencias entre el seguro obligatorio y la cobertura voluntaria del vehículo Consultado: 2026-10-09