

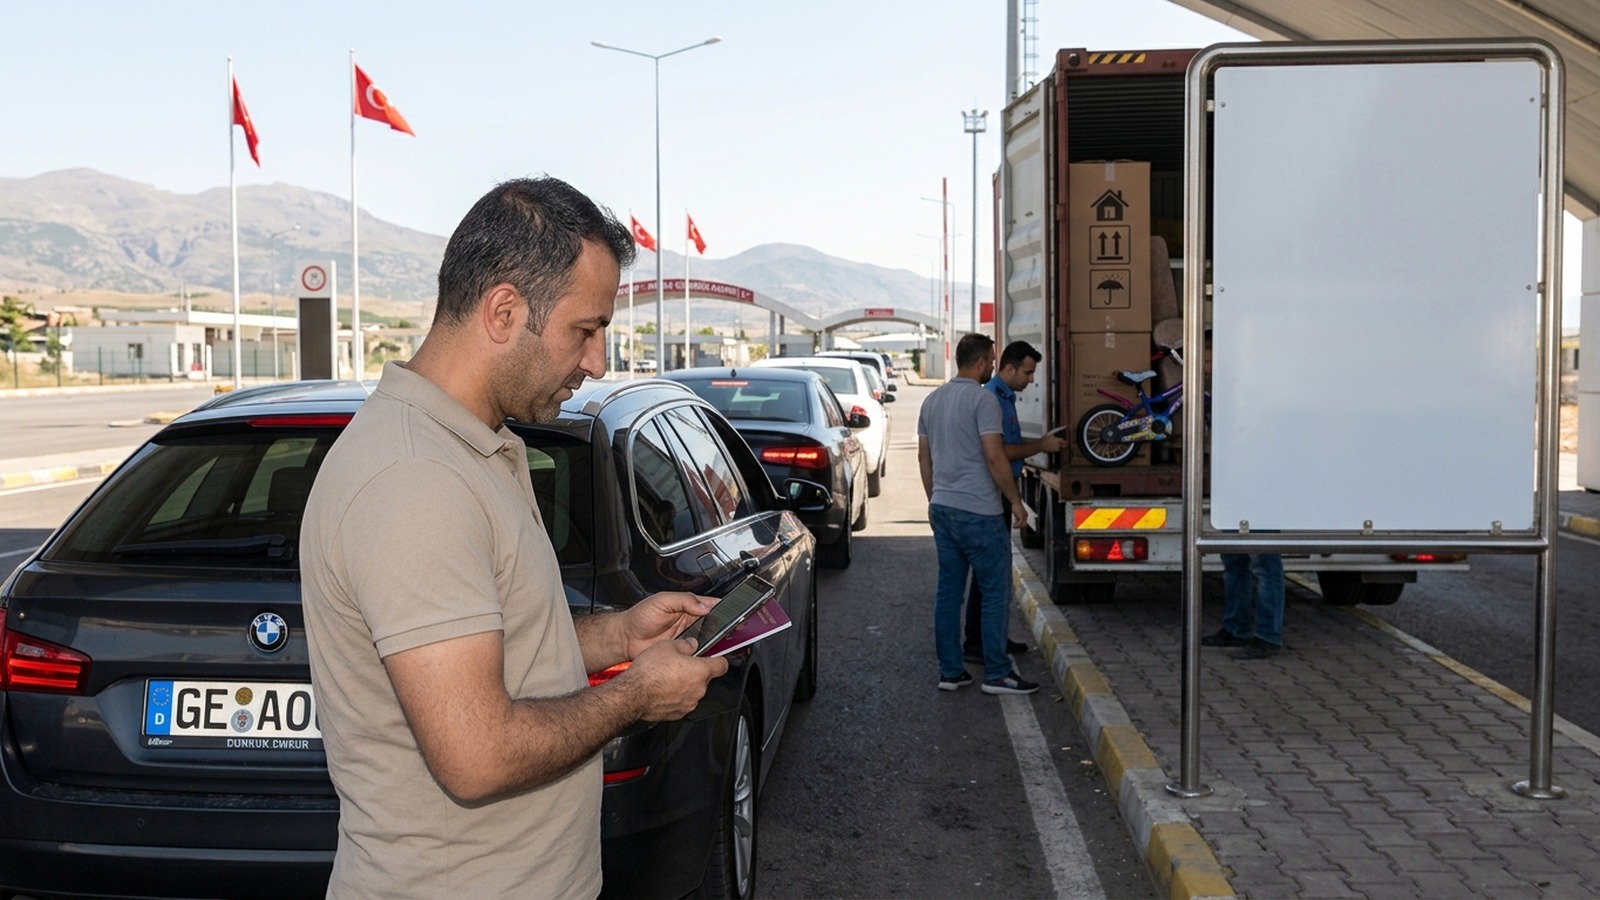
Bedelsiz ithalat, yurt dışında yaşayan bir kişinin Türkiye’ye kesin dönüşünde kullanılmış ev eşyası ile otomobil için aynı sonucu doğurmuyor. Yerleşim yerini Türkiye’ye nakleden ve gerekli ikamet şartını sağlayan kişi kullanılmış ev eşyasını gümrük vergilerinden muaf olarak getirebiliyor. Otomobilde ise bedelsiz taşıt ithalatı yalnız gümrük vergisi muafiyeti sağlıyor; Özel Tüketim Vergisi (ÖTV) ile Katma Değer Vergisi (KDV) serbest dolaşıma girişte tahsil ediliyor.
Ticaret Bakanlığının kullanılmış ev eşyası muafiyeti açıklamasına göre, Türkiye Gümrük Bölgesi dışında en az 24 ay ikamet ettikten sonra yerleşim yerini Türkiye’ye kesin olarak nakleden gerçek kişiler bu haktan yararlanabiliyor. Türkiye’de bir takvim yılı içinde altı aydan az kalmak yurt dışındaki yerleşim sürekliliğini tek başına bozmuyor; Türkiye’de 45 güne kadar olan kalışlar da yurt dışında kalış süresinden sayılıyor. Son 10 yıl içinde en az beş yıl Türkiye dışında ikamet edenler için 24 aylık yerleşim süresi şartı ayrıca aranmıyor.
Bedelsiz ithalat için 24 ay şartı nasıl uygulanıyor?
Yerleşim yerinin Türkiye Gümrük Bölgesine nakli, kesin dönüş dosyasının temel kavramı. Ev eşyası bakımından normal yol, kişinin Türkiye dışında en az 24 ay yerleşik olması ve bu yerleşimi Türkiye’ye kesin olarak taşıması. Yurt dışındaki sürekli görevinden dönen kamu görevlileri ile Türk vatandaşlığına geçerek yerleşimini Türkiye’ye nakleden bazı kişiler için Bakanlığın açıkladığı ayrı hükümler bulunuyor. Muafiyet daha önce kullanılmışsa yeniden aynı haktan yararlanmak için yurt dışında yeniden en az 24 ay ikamet tesis edilmesi gerekiyor.
İkamet nakil belgesi kesin dönüş dosyasının ana belgelerinden biri. Dış temsilcilik işlemlerinde randevu ve belge kanalları ülkeye göre değişebildiği için Transit Haber’in konsolosluk hizmetleri rehberi başvuru yolunun önceden kontrol edilmesine yardımcı oluyor. Gümrükte ayrıca vukuatlı nüfus kayıt örneği ile eşya listesi isteniyor.
Kesin dönüşte ev eşyası ne zamana kadar getirilebilir?
Kullanılmış ev eşyası kişinin beraberinde gelebileceği gibi Türkiye’ye gelişinden önce de gönderilebiliyor. Bakanlık, eşyanın gelişten önce veya kişinin gelişinden sonraki altı aylık süre içinde getirilip serbest dolaşıma giriş beyanına konu edilmesini istiyor. Hak tek seferde kullanılmak zorunda değil; aynı süre penceresi içinde eşyalar farklı partiler halinde de getirilebiliyor. Ticari veya mesleki faaliyette kullanılacak malzemeler, taşınabilir alet ve cihazlara ilişkin istisna dışında, kullanılmış ev eşyası muafiyetinin normal kapsamına girmiyor.
Muafiyet aile ünitesi üzerinden uygulanıyor. Eşlerin farklı ülkelerde yaşaması iki ayrı ev eşyası hakkı oluşturmuyor. Çifte vatandaşlar kullanılmış ev eşyası muafiyetinden yararlanabiliyor; dosyada vatandaşlık ve aile kaydı gümrük beyanıyla eşleştiriliyor.
Araçta neden aynı muafiyet uygulanmıyor?
Ticaret Bakanlığının bedelsiz taşıt ithali sayfası, otomobil, motosiklet ve bazı diğer özel nakil vasıtalarında muafiyetin sınırını açıkça ayırıyor. Bedelsiz ithalat kapsamında aracın gümrük vergisi alınmıyor, fakat ÖTV ile KDV ödeniyor. Bakanlık, KDV hesabını aracın CIF değeri ile ÖTV toplamının yüzde 20’si üzerinden yapıyor. Veraset yoluyla edinilen araçlarda ise gümrük vergisinin yanında ÖTV ve KDV için de ayrı muafiyet bulunuyor.
Aracın kalıcı bedelsiz ithalat yoluyla getirilmesi için mülkiyet ve kayıt süresi ayrıca kontrol ediliyor. Yerleşim yerini Türkiye’ye nakleden kişinin getireceği araç, ilgili tarihten en az altı ay önce yurt dışında yerleşik olduğu ülkede kendi adına kayıtlı olmalı. Ayrıca aracın, kişinin adına kaydının yapıldığı yıl itibarıyla kayıt ve model yılı dahil üç yıldan eski olmaması şartı uygulanıyor. Bedelsiz taşıt ithalatı hakkı aile ünitesi bakımından beş yılda bir kez kullanılabiliyor; eşler aynı dönem içinde ayrı ayrı bu muafiyeti kullanamıyor.
Aracın kesin ithali ile 730 günlük yabancı plaka hakkı aynı işlem mi?
Geçici olarak yabancı plakalı araçla Türkiye’ye giriş ile kesin dönüşte aracın serbest dolaşıma sokulması iki farklı gümrük işlemi. Geçici ithalatta araç yabancı tescilini koruyor ve süre sonunda yeniden yurt dışına çıkarılıyor. Bedelsiz taşıt ithalatında ise şartları sağlayan araç Türkiye’ye kesin olarak ithal ediliyor; gümrük vergisi muafiyeti uygulanırken ÖTV ve KDV tahsil ediliyor. Avrupa’dan Türkiye’ye otomobille geleceklerin yol boyunca taşıması gereken ruhsat ve sigorta belgeleri Transit Haber’in Schengen’de araçla seyahat rehberinde ayrıca ele alınıyor.
Taşıt ithalatında başvuru süresi kesin dönüş takvimine bağlanıyor. Yurt dışında 24 ay ikamet eden Türk vatandaşlarının, ikamet nakil belgesindeki tarihten sonraki Türkiye’ye ilk girişlerinden itibaren altı ay içinde yetkili gümrük idaresine başvurmaları gerekiyor. Bakanlığın listesinde Ankara Gar, İstanbul Yeşilköy, İzmir Yolcu Salonu ve Gebze gümrük müdürlükleri yetkili birimler arasında sayılıyor. Araç serbest dolaşıma girdikten sonra da bir yıllık devir sınırlaması başlıyor: gümrük idaresinin izni olmadan ödünç verme, kiralama, teminat gösterme, devir veya satış yapılamıyor. Süre dolmadan yapılan tasarruf, muaf tutulan gümrük vergilerinin tahsilini ve cezai işlemleri gündeme getirebiliyor.
Kesin dönüş dosyasında ev eşyası ve araç için hangi belgeler ayrılıyor?
Ev eşyasında dosyanın çekirdeği ikamet nakil belgesi, nüfus kayıt örneği ve ayrıntılı eşya listesi. Araç tarafında bunlara taşıtın mülkiyet ve tescil belgeleri, aracın kişinin adına en az altı aydır kayıtlı olduğunu gösteren kayıtlar ve Bakanlığın istediği diğer araç belgeleri ekleniyor. Aracın eski tescil belgesi yenilenmişse, önceki kaydın aynı kişi adına olduğunu gösteren belgeler sahiplik süresinin ispatında kullanılabiliyor. Gümrük mevzuatı üzerine yayımlanan bağımsız akademik inceleme, yerleşim yerini Türkiye’ye nakledenlerin kullanılmış ev eşyası muafiyetini “naklihane” işlemi olarak inceliyor. Çalışma, muafiyetin kişisel yerleşim değişikliğiyle bağlantısını ve eşyanın ticari amaç taşımaması gerektiğini ayrıntılandırıyor. Güncel süre, belge ve vergi koşulları ise Ticaret Bakanlığının mevcut sayfalarından yeniden doğrulandı.
Aynı “kesin dönüş” ifadesi başka kamu işlemlerinde farklı koşullara bağlanabiliyor. Transit Haber’in yurt dışı borçlanma rehberi, SGK’nın aylık başvurusundaki kesin dönüş koşullarını ayrı bir bölümde topluyor. Gümrük dosyasında ise yerleşim yeri nakli, ikamet süresi, eşya veya aracın statüsü ve başvuru takvimi belirleyici. Aynı “kesin dönüş” sözü iki kurumda farklı belge ve sonuçlara bağlandığı için işlemler kendi mevzuatı üzerinden yürütülüyor.
Kesin dönüş planında önce hangi hesap yapılmalı?
Taşınma planında ev eşyası ve otomobil için ayrı maliyet ve süre çizelgesi çıkarmak gerekiyor. Bedelsiz ithalat hesabında ev eşyası dosyası için 24 aylık yerleşim şartı ile ikamet nakil belgesi ve altı aylık getirme penceresi birlikte hesaplanıyor. Otomobilde bunlara aracın en az altı aylık sahiplik kaydı, üç yaş sınırı, altı aylık başvuru süresi, ÖTV ve KDV hesabı ekleniyor. Araçta vergi tutarı vergiye esas kıymet, ÖTV hesabı ve KDV matrahına göre değiştiği için sevk öncesinde tutar ile aracın uygunluğu yetkili gümrük idaresi üzerinden doğrulanmalı.
Kesin dönüşte bedelsiz ithalat hesabı kullanılmış ev eşyası ile otomobil için iki ayrı gümrük sonucuna bağlanıyor. Kullanılmış ev eşyasında şartları sağlayan kesin dönüş sahibine gümrük vergileri muafiyeti tanınırken, otomobilde gümrük vergisi muafiyeti ÖTV ve KDV yükünü kaldırmıyor. Sürelerin başlangıç tarihi de eşya ve araç dosyasında farklı belgeler üzerinden hesaplandığı için, ikamet nakil belgesi düzenlenmeden ve taşıma tarihi kesinleştirilmeden önce her iki takvimin birlikte çıkarılması gerekiyor.